
股利所得稅如何計算?存股族必看的節稅重點!

領到股利後,申報綜合所得稅時可以選擇將股利併入綜合所得計算,或按28%稅率分開計稅;不同所得、股利金額及家庭狀況,適合的計稅方式也不同。
本文將整理股利所得稅的申報方式、計算公式與試算範例,並比較合併計稅和分開計稅的差異,幫助你選擇較有利的報稅方式!
內容目錄
股利所得稅申報方式
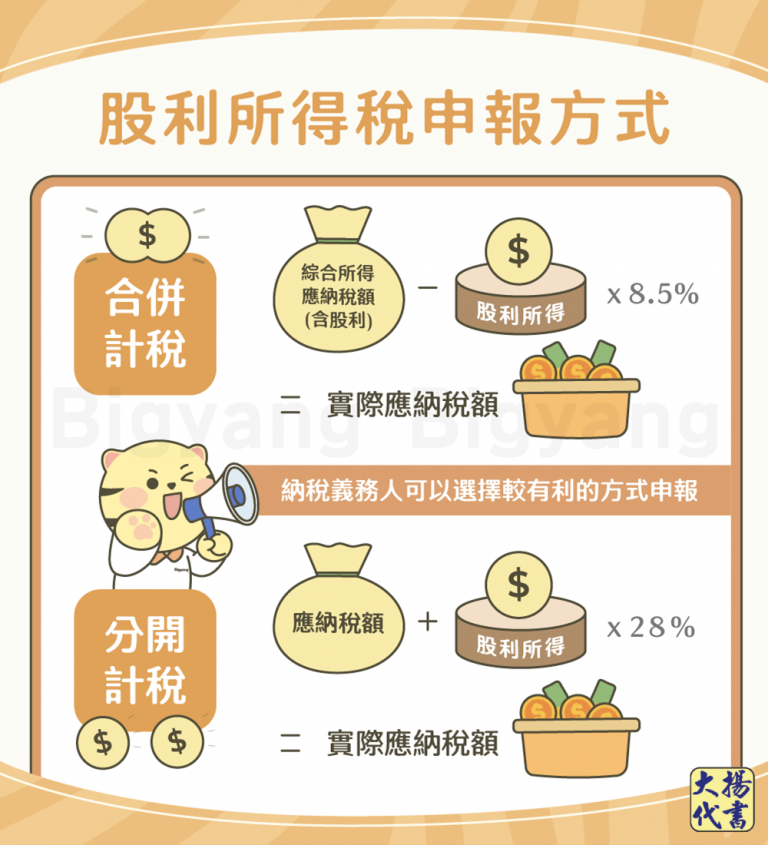
合併計稅
股利所得併入綜合所得稅總額課稅,並按股利所得的8.5%計算可扣抵稅額,最高可抵減8萬元,超過部分不可扣抵;若可扣抵稅額大於綜合所得應納稅額,還可以退稅。以8.5%換算,只有全年股利所得超過94萬者會達到扣抵上限。
公式:綜合所得(含股利)應納稅額-(股利所得x8.5%)=實際應納稅額
※ 實際應納稅額為負值時,就會退稅給納稅人
※ 股利所得不算在儲蓄投資特別扣除額中,計算稅額時不能納入扣除
分開計稅
股利所得按28%單一稅率分開計算應納稅額後,再與其他類別所得計算出的稅額合併報繳。
公式:應納稅額 +(股利所得 x 28%)=實際應納稅額
股利要合併課稅還是分開課稅?
股利到底要合併計稅還是分開計稅,是很多人的疑問。綜合所得稅的稅率分為5%、12%、20%、30%、40%五個級距,一般而言,若個人綜所稅適用稅率為20%以下,股利所得採合併計稅比較優惠,而適用稅率在30%、40%的高所得族群,採分開計稅比較能達到節稅效果。「低所得合併計稅,高所得分開計稅」是最常聽到的大原則。
合併計稅的部分沒什麼問題,但有意選擇分開計稅者,還有幾個面向必須考量:
是否影響特別扣除額的適用?
股利選擇按28%分開計稅,可能影響部分特別扣除額的適用資格。
- 幼兒學前特別扣除額
已取消排富規定,因此即使股利選擇分開計稅,仍可依規定申報幼兒學前特別扣除額。
- 長期照顧特別扣除額、房屋租金支出特別扣除額
仍設有排富規定。如果股利選擇按28%分開計稅,就不能申報這兩項特別扣除額。
選擇股利計稅方式時,不能只比較股利本身的稅額,還要把可能減少的扣除額一起納入計算喔!
※排富規定補充:當納稅人適用20%以上所得稅率、股利選擇按28%分開計稅,或基本所得額超過750萬元時,就不能申報長期照顧特別扣除額、房屋租金支出特別扣除額。
是否影響捐贈扣除額?
列舉扣除額中有一項「捐贈」,根據所得稅法第17條第1項第二款,除了特定情況外,捐贈總額不得超過綜合所得總額的20%。許多富人會藉由捐贈響應公益並同時節稅,若股利所得採分開計稅,由於沒有併入綜合所得總額,可能導致捐贈扣除額的上限額度降低,影響節稅計畫。
股利所得稅計算範例
以下依2027年5月申報所得稅的標準:
假設納稅人為單身,沒有扶養親屬,也沒有其他可申報的扣除額或已扣繳稅額。
| 股利所得稅試算情境 | |
|---|---|
| 薪資所得 | 700,000 元 |
| 股利所得 | 200,000 元 |
| 免稅額 | 101,000 元 |
| 標準扣除額 | 136,000 元 |
| 薪資所得特別扣除額 | 227,000 元 |
案例(單身)
- 薪資所得:70萬
- 股利所得:20萬
- 個人免稅額:8.8萬
- 標準扣除額:12萬
- 薪資所得特別扣除額:20萬
合併計稅
先將薪資所得與股利所得合併計算:
- 綜合所得淨額=700,000元+200,000元-101,000元-136,000元-227,000元=436,000元
- 綜合所得稅額=436,000元×5%=21,800元
- 股利可抵減稅額=200,000元×8.5%=17,000元
→實際應納稅額=21,800元-17,000元=4,800元
分開計稅
股利所得不併入綜合所得總額,其他所得與股利分開計算:
- 其他所得淨額=700,000元-101,000元-136,000元-227,000元=236,000元
- 其他所得稅額=236,000元×5%=11,800元
- 股利所得稅額=200,000元×28%=56,000元
→實際應納稅額=11,800元+56,000元=67,800元
這個案例可以看出,所得較低且股利金額不高時,採合併計稅通常較有利。不過,每個人的所得、扶養人數及扣除額不同,實際申報時仍應分別試算兩種方式,再選擇稅額較低的方案。
結語
股票是許多人會利用的投資方式,不論是小資存股族還是大股東,都有各自適用的合法節稅辦法,在報稅之前記得精打細算一番,才不會吃虧喔!
大揚代書24H免費諮詢
我們提供事前的免費貸款諮詢,不用擔心還沒辦理就要先付一筆費用,我們保證不過件就不收費!


